烂尾楼续建的交易结构——共益债、代建续建、股权收购怎么选
2026-09-26 · 约 3524 字 · 地产工程
说明:本文由实操中多个项目糅合虚构化处理而成,项目与数据均按常规情况做虚拟化梳理,用于呈现常规操作流程;实际操作远比文章所述复杂多变,请勿对号入座。
先讲一个饭局上被问了三次的问题。
一位做不良资产的朋友,盯上了一个停摆两年的住宅项目:已经封顶,剩外立面和机电,账面货值 11 个亿,欠着工程款 3 亿多、开发贷 5 亿多,还有 400 多户已售未交付。他问我:这种盘,多少钱能接?
我说你问错顺序了。接烂尾盘,第一个问题从来不是「多少钱」——是你打算用什么结构进去。
同一个盘,三种接法,是三个完全不同的生意:有人进去一年就把钱退出来了,有人三年还没跑完流程,有人钱进去才发现自己在给别人填坑。区别不在眼光,在结构。结构选错,测算做得再细都是白算。
这篇文章把三个主流结构——共益债续建、代建续建、股权收购重组——一次拆完,最后给你一条我自己用的决策线。
01 先画三层债:烂尾盘的债,不是一个东西
谈结构之前,必须先把盘子里剩的债分清楚。烂尾项目的债分三层,每一层的性格完全不同:
第一层:购房款债。已售未交付的 400 户,每一户背后是「以居住为目的、付清房款的商品房消费者」。按法释〔2023〕1 号批复,这类消费者的交付请求权排在整个顺位链的最顶端——比工程款优先权还高,比抵押权高得多。这层债的特殊性在于:它不是一个可以用钱算清楚的商业债,它锁的是你的处置节奏。保交付是政治任务,只要还有一户没交付,你就别想拆、别想改规划、别想把住宅调成为商业。接盘的人经常低估这层:钱是算得清的,但节奏不归你。
第二层:工程债。施工方的工程款,带着建设工程价款优先受偿权——优于抵押权和其他债权(《民法典》807 条体系),这个我在本系列上一篇拆过,不重复。要补的是它的另一个身份:工程款里一大块是农民工工资,这层债自带维稳属性。项目一停,总包、分包、劳务、材料商轮着上门,这层的实际压力经常大于账面金额。
第三层:金融债。银行的开发贷、信托、委托贷款,有抵押登记,按《民法典》414 条的顺位规则排队。这层反而是最好谈的——它是最市场化的债,银行内部有核销、转让、展期的工具箱,商业语言通用。很多资方有个误区,觉得有抵押的金融债最难缠,实际打交道下来,金融债的时间成本最低。
三层债画完,你就明白了:烂尾盘续建的本质,不是找钱盖完楼,是设计一个让三层债按不同顺序、不同代价「各就各位」的结构。三个主流结构,就是三种不同的排列组合。
02 结构 A:共益债续建——程序里进钱,程序里出去
机制。项目公司已经进入(或可以进入)破产重整程序,资方借一笔钱进去,专门用于续建。这笔钱在破产法上叫共益债务:按《企业破产法》第 42 条第 4 项,「为债务人继续营业」产生的债务属于共益债务;第 43 条规定共益债务由债务人财产随时清偿——注意这四个字,它不用等最后分配,日常经营中随发生随清。
入口在哪。光有法条不够,实际操作走的是《破产法解释三》第 2 条:破产申请受理后,为继续营业借款,要经债权人会议决议通过(第一次债权人会议前则经法院许可)。这笔钱优先于普通破产债权清偿——但有两个硬边界:
· 不能优先于此前已设定的担保债权。项目上已经抵押给银行的在建工程,银行在先,共益债在后。也就是说共益债的「优先」只压普通债权,压不过抵押权;
· 想为新借款补设抵押担保的,按《民法典》414 条登记顺位排——新抵押天然排在旧抵押后面。所以共益债的增信天花板,是项目上「还有多少没抵押的干净资产」。
适合谁。债权关系已经乱成一锅粥、多方查封互相打架、庭外根本谈不拢的项目。破产程序的真正价值不是清债,是止纷:受理后个别清偿停止、保全解除、执行中止,所有债权人被拉到一张桌子上按规则说话。这时候资方的钱进去,续建才有确定性。
坑在哪。一,程序周期不由你控制——重整计划要债权人会议分组表决,债委会谈几个月是常态;二,共益债的「优先」边界如上,测算时别把抵押债权算成能被压掉的;三,出来的路径要提前设计:续建卖完,钱怎么分、共益债本息什么时候退出,必须写进重整计划,事后补谈没有机会。
03 结构 B:代建续建——政策背书下的「打工模式」
机制。政府专班主导,预售资金监管账户封闭运行,代建方进场把楼盖完交付。资金来源通常是保交楼专项借款加监管账户里的剩余回款,代建方收管理费,部分项目谈销售跟投或超额分成。
这一轮保交楼的规则骨架:2022 年起「保交楼、稳民生」写入政治局会议表述,央行推出专项借款支持已售逾期难交付项目,住建部门按「一楼一策」推方案;预售资金监管同步收紧——《关于规范商品房预售资金监管的意见》确立了全国统一的监管框架,重点监管额度内的资金只进不出,专款专用于工程款支付。
适合谁。两个前提同时满足:第一,项目是民生项目——已售未交付比例高,政府有背书的意愿;第二,项目本身还有救——监管账户里的钱加续建投入,能把楼盖到交付。注意代建结构里资方的角色变了:你不是接盘的业主,你是来干活的,赚的是管理费和确定性。对于想赚开发利润的资方,这个结构不对味。
坑在哪。一,专项借款本息在项目层面优先受偿——后进的钱排最前,你的续建投入要跟它一起排队分回款;二,资金拨付节奏跟工程节点绑死,监管账户的审批链条比想象中长,现金流错配是常态;三,代建方的利润薄,赚的是稳定钱,前期谈管理费结构时就得把工程量争议、签证变更的处理机制写死——不然干到一半发现「超概算」,多出来的钱谁出,扯皮能扯到交付。
04 结构 C:股权收购重组——接壳不接债,接的是或有负债
机制。不进破产程序,不走政府通道,直接收购项目公司股权,自己做股东接着干。项目公司的债权债务原则上跟着公司走(股东变更不影响公司对外负债),所以这个结构的吸引力在于快——不受债权人会议和重整程序约束,谈妥股权交割就能进场复工。
但「接壳不接债」是个幻觉。股权收购从来不是把债留给原股东——债在公司身上,你买的是公司。这个结构真正的赌注是:账面上的债你查得到,表外的债你查不到。
表外的坑主要四类:
· 已完未结工程款:签证、索赔、停工损失,施工方手里攥着一摞没结算的单子,交割后全变成你的应付账款;
· 土增税清算敞口:项目达到清算条件没清算的,补税额可能远超账面预计负债;
· 对外担保与明股实债:报表上看不出来的担保决议、明股实债协议,交割后爆出来就是真金白银;
· 预售资金监管缺口与交房担保责任:已售部分的逾期交付违约金,跟着项目走。
这些坑的完整拆法,是我这个系列下一篇的题目,这里不展开。只说一句:股权收购的尽调深度,必须按「买的不是股权,是全部或有负债」的标准做。
适合谁。项目公司股权相对干净、主要债权人可以庭外谈拢、时间窗口紧(等不起破产程序)的项目。对价谈判的核心筹码是「折价清债」:通常要求主要债权人对项目债务做展期、减让或债转股安排——没谈下债权人的股权收购,就是替原股东接雷。
05 三结构对比 + 我的决策线
三个结构放到一张表上:
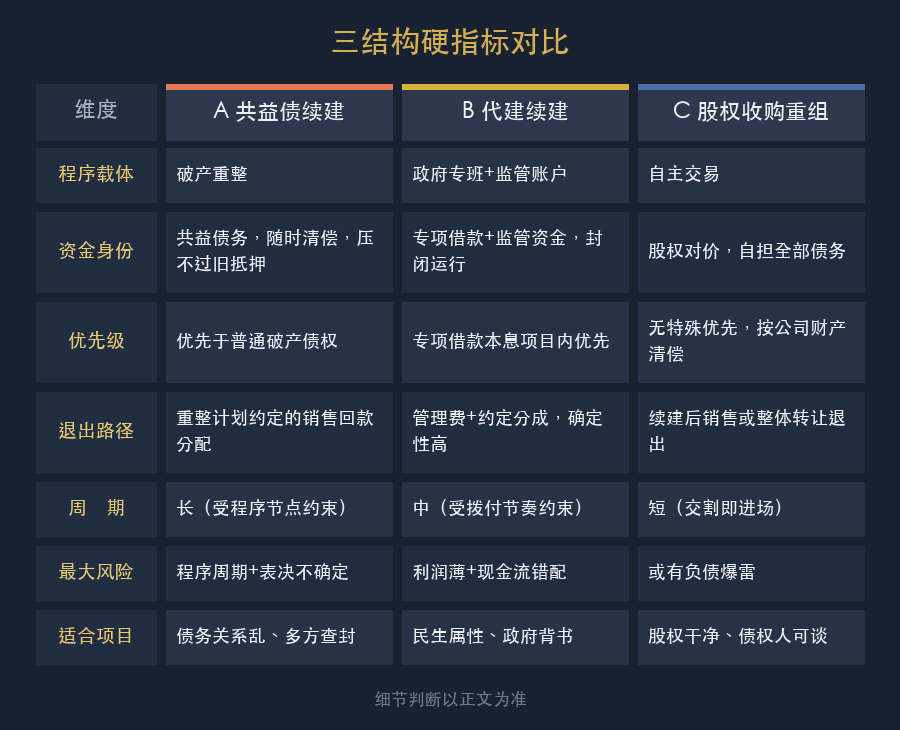
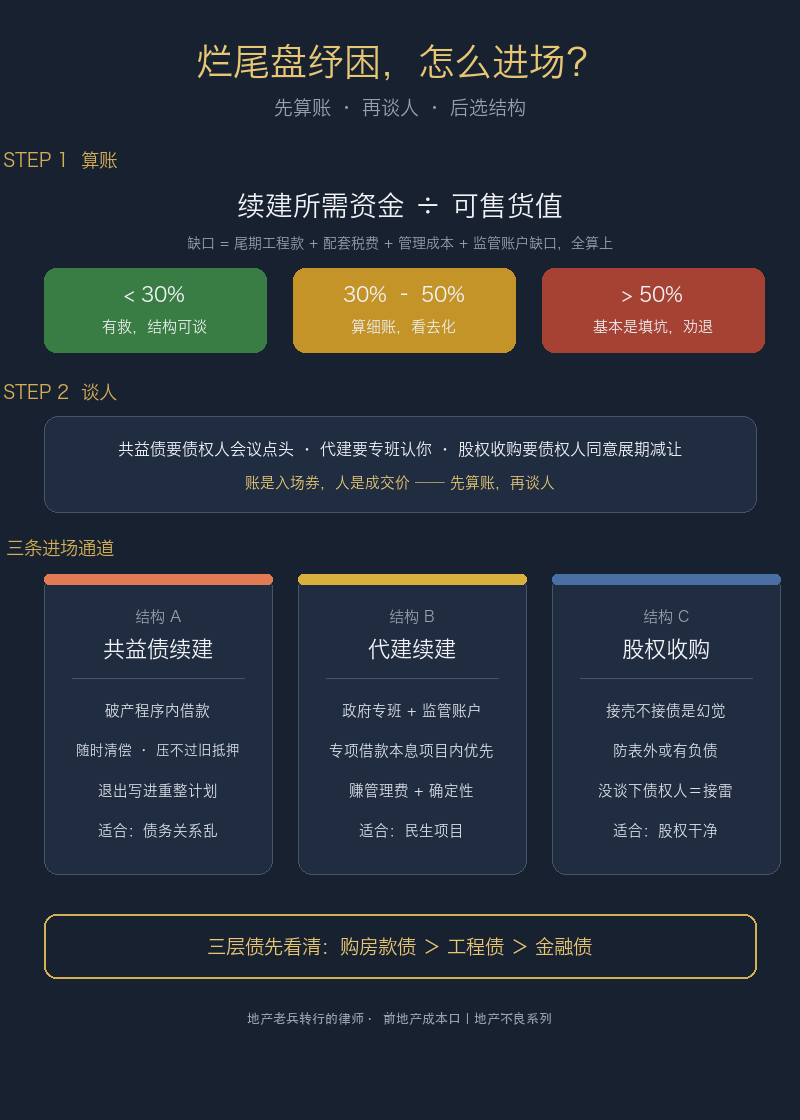
然后是我自己的决策线,两步:
第一步,先算「续建所需资金 ÷ 可售货值」。续建所需资金,是「把项目推到交付+拿证」的全部缺口——尾期工程款、配套费、税费、管理成本、监管账户缺口,全算上。这个比例是我的第一道筛子:
· 30% 以内:项目有救,结构可谈,重点谈判的是各方清偿折扣;
· 30%–50%:要算细账——去化速度决定回款速度,去化快的还能做,去化慢的填进去的钱出不来;
· 50% 以上:基本不是接盘,是接坑。除非货值本身被严重低估(地价涨了、规划可调),否则劝退。
第二步,看债权人的态度。算完账,项目能不能干还取决于坐在桌子另一边的人:共益债要债权人会议点头,代建要专班认你,股权收购要主要债权人同意展期减让。债委会谈不拢的盘,账算得再平也是纸面项目。顺序不能反:先算账,再谈人;账是入场券,人是成交价。
收尾
回到开头那个饭局。我朋友后来没接那个盘——算下来续建缺口 4.2 亿,货值 11 亿,比例 38%,落在「要算细账」的区间;细账算完,发现 400 户里大部分是 2019 年前买的,位置好的先卖完了,剩下货值去化周期撑不起 4 个亿的占款。他放弃了。上个月听说那个盘走了代建续建,政府背书,慢慢盖着。
我问他后不后悔没进场。他说不后悔——烂尾盘这个市场,机会多的是,本金没了就什么都没了。结构选对是及格线,账算清是本分,剩下的交给纪律。
一个地产老兵转行做的律师:做过多年地产全链条实操,也当过包工头,现在主要做施工合同纠纷、执行与地产不良处置。烂尾项目纾困、交易结构设计与债权谈判,个案欢迎来聊。下一篇讲项目股权收购里藏的成本黑洞——5 个尽调漏项让利润归零,正文里那四类表外的坑,到时逐个拆开。
同主题文章
- 法拍房背后的工程款优先权——拍之前必须查的5个死穴
2026-09-24
- 建工司法解释二真的能杜绝挂靠吗?
2026-07-02
- 实际施工人不能再直接告发包人了
2026-07-03