法院查不到的,交给调查令:7类协查单位实操清单——执行实务专题第 5 篇
2026-09-09 · 约 3318 字 · 执行实务
上一篇把「资产雷达」摊开之后,收到最多的一类问题是:你说律师不能直接查银行、查房、查车,那调查令到底怎么用?
同样是“法院网络查控没查到财产”的案子,两种律师的走法完全不同。
第一种,对当事人摊手:法院都查不到,我还有什么办法。然后等终本。
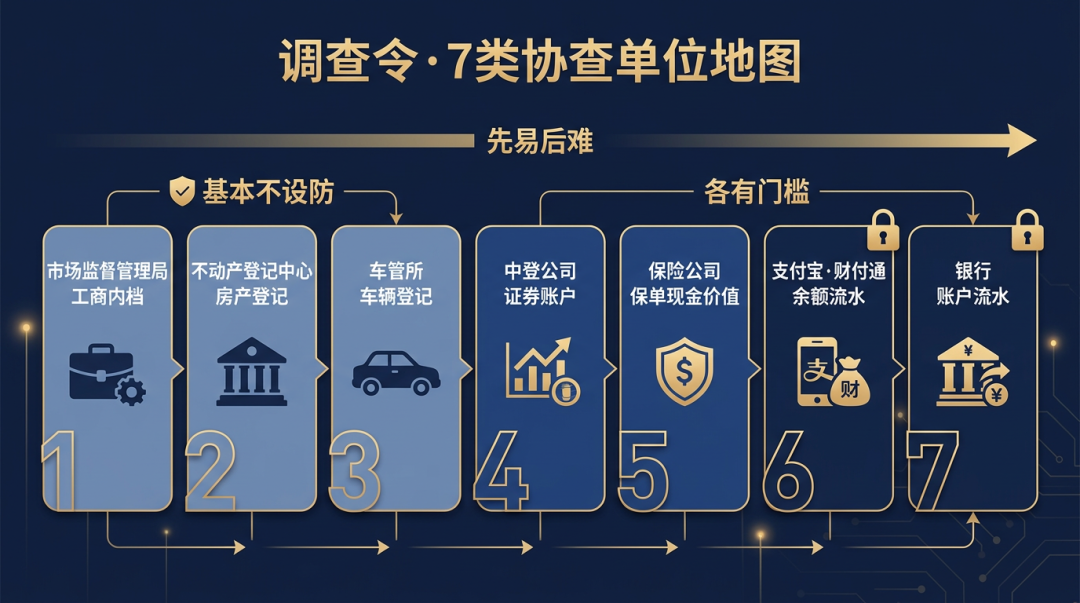
第二种,回所里拉出一张清单:市场监督局查内档、不动产中心查登记、车管所查车辆、中登查证券、保险公司查保单、支付宝微信查余额、银行查流水——逐家确认本省能不能开令、要什么材料、查什么范围,然后一趟一趟跑。查到的每一条,都变成下一步的靶点。
差距不在勇气,在于有没有一张协查单位的地图。今天把这张地图完整画出来:调查令的法源边界,7 类协查单位每一家查什么、怎么查、被拒了怎么办。
一、先把法源说清楚:这一步就淘汰一半文章
网上讲调查令的文章,十个有九个把法源挂错。先纠偏。
全国层面的依据,是司法政策,不是司法解释。最高法《关于依法制裁规避执行行为的若干意见》(法〔2011〕195号)第2条:各地法院可以根据本地实际情况,探索尝试以调查令、委托调查函等方式赋予代理律师法律规定范围内的财产调查权。注意“探索尝试”四个字——它给了各地授权,但没有统一规则。
最高法《关于民事执行中财产调查若干问题的规定》(法释〔2017〕8号)里没有调查令条文。那部司法解释规定的是申请人提供财产线索的责任、法院网络查控、审计调查和悬赏公告。谁引用“调查令规定在第X条”,都可以直接判定没办过执行案。
真正决定你能不能开令、能查什么的,是本省高院的实施细则。申请条件、令的格式、调查范围、有效期、协查单位名录,全部按省走。A 省银行流水能查,B 省未必;C 省一次令可以开多家单位,D 省一家一令。接案第一步:查本省细则,问执行法官口径,别拿别省的经验碰运气。
还有一个性质要掰清:调查令不是律师的私人权限。申请人是申请执行人,令是法院签发给律师的,持令调查在性质上是法院调查取证权的延伸——这一点决定了后面所有的底气来源。
二、7类协查单位:每一家查什么、怎么查
按“先易后难”的实战顺序过。前三类基本不设防,后四类各有门槛。
1. 市场监督管理局——工商内档(第一站)
查什么:公司全套内档——章程、股东名册、验资报告、股权转让协议、历次变更登记。
为什么值得查:被执行人是公司的,内档是金矿。验资报告看有没有抽逃出资的痕迹;股权转让协议看有没有“1块钱转让给老丈人”这种逃债安排;未实缴的股东,是追加被执行人的候选。
实操要点:内档和企查查是两个世界。公示系统只给你外档(现股东、现法代),内档里的原始协议和验资凭证才是刀。这是七类里最容易开令的,不涉个人隐私,先跑这家练手。
2. 不动产登记中心——房产登记
查什么:名下房产清单、抵押登记、查封登记、网签备案。
实操要点:多数地区只查“现在名下有什么”,但值得争取查历史交易记录——他这两年卖过哪些房。查他“卖过什么”有时比查“有什么”更有用:低价卖给亲友的交易记录,就是债权人撤销权诉讼的现成证据。部分地区不接受律师查历史档案,被拒就转“申请法院调取”。
3. 车辆管理所——机动车登记
查什么:名下机动车登记信息。
实操要点:查到登记只是第一步,车辆要找到实车才能拍卖——把经常停放的地址写进给法官的线索清单,价值不比登记信息小。另外留意营运车辆和车牌指标,有些地区指标本身就有财产价值。
4. 中国证券登记结算公司——证券账户
查什么:证券账户开立记录、持仓明细。
实操要点:查开户记录是全国性的,一条令查完。查到开户的营业部,托管银行信息也就有了——反过来又喂给第7类。这是性价比很高的一站,经常被漏掉。
5. 保险公司——保单
查什么:名下保单清单、现金价值。
实操要点:人身险的现金价值可以执行,年金险、终身寿险攒下的就是一笔隐性存款(这点在上一篇资产雷达里展开过)。注意:不少地区的保单查询只接受法院协查,律师持令不一定受理——提前和执行法官沟通,能开则开,不能开转依职权。另外,保单的缴费账户往往就是他常用的银行账户——又一条线索喂给第7类。
6. 网络支付机构——支付宝、微信支付
查什么:账户余额、流水。
实操要点:支付宝的协查主体是蚂蚁科技集团,微信支付要写对名字——财付通支付科技有限公司,写错主体直接退回。流水范围限制多,很多情况只给余额;如果流水受限,就用法院网络查控系统补刀,两条腿走路。
7. 银行——账户流水(最难,也最锋利,压轴)
查什么:账户余额、历史流水。
为什么值得查:流水不是钱本身,是地图。他的钱习惯放哪个账户、每个月固定打给谁、发工资走哪条线——固定收款人往往就是代持人,下一个被执行对象就从这里长出来。
实操要点:必须提供具体开户行(至少到网点),否则无从查起。开户行线索从哪来:判决书里的付款账户、交易合同里的收款账户、水电费扣款行、社保缴纳单位的代发行——前面6类查回来的信息,到这里全部汇拢。银行拒收率最高,理由通常是“涉及金融信息”——应对见下节。
顺序再强调一遍:先易后难,用前面的成果喂后面的查询——工商内档找到关联公司,不动产历史记录提供旧账户线索,中登和保单查出托管行与缴费账户,最后才攻银行流水。每一条查到的信息,都是下一张调查令的弹药。
三、申请书怎么写:三个命门
调查令申请被退,八成栽在写法上。
命门一:调查事项必须具体化。写“查询被执行人财产状况”必退。正确写法:「调取XX公司2023年1月至今的工商登记内档(含设立验资报告、历次股权转让协议)」——单位、时间范围、文书种类,三项齐全。
命门二:关联性说明。每个调查事项写清和执行的关系。例:申请查股权转让记录,理由是“排查被执行人是否存在无偿或低价转让股权规避执行的行为”。法官批令要向院里交代,你把理由写好,他签字才快。
命门三:有效期和范围。调查令有有效期,各省从30天到3个月不等,过期作废;调查范围以令载明为准,超范围查的内容白跑还惹麻烦。一次跑多家单位的部分省份要分别申请,排期时把这一点算进去。
四、被拒收怎么办:三招,一步比一步硬
第一招:现场留证。记下窗口人员、时间、拒绝理由,并当场请求出具书面说明。多数单位不会给书面函,但这个动作本身让基层网点知道你懂程序,第二次往往就办了。
第二招:报告法院,援引民诉法第117条。这是真正的底气:有义务协助调查的单位拒绝或妨碍人民法院调查取证的,法院除责令履行协助义务外,可以罚款——单位5万到100万,还可以对主要负责人罚款,仍不履行的可以拘留。持令调查是法院调查权的延伸,拒收调查令就是拒绝协助法院调查。把拒绝情况写成书面材料交执行法官,请法院出面——绝大多数窗口在听到“那我报告法院”之后,态度会立刻变化。
第三招:换路径,不强攻。确实只认法院协查的单位(部分地区的银行流水、保单查询),不要死磕。转为申请法院依职权调查或走网络查控。记住:调查令是杠杆,法官的配合意愿才是更大的杠杆——和执行法官的沟通质量,决定你手里工具的实际火力。
五、给债权人(和律师)的三步动作清单
第一步,确认口径。和你的律师确认三件事:本省有没有调查令细则、你这个案子能不能申请、7类单位里本省认哪几类。十分钟的事,省掉一个月的弯路。
第二步,把记忆变成坐标。调查令要的靶点,一半在律师脑子里,一半在你的记忆里:他开过哪些公司、注册在哪、用过哪个账户收货款、社保在哪个单位交。你随口一句“他货款一直走他小舅子的卡”,可能就是一张银行流水的调查令。
第三步,跟踪成果,喂给下一步。律师每查回一批材料,和你核对:这笔转账你没见过?这处房产你没听过?核对出来的新名字、新账户、新公司,就是下一次申请的靶点。调查令不是一次性动作,是滚雪球。
雷达把线索摊开,调查令把线索查实。但查到财产只是成功了一半——人就是不还钱,拘留限高都用了,还能怎么办?
下一篇(第6篇),我们拆最硬的那堵墙:公安不立案,拒执罪刑事自诉怎么走——债权人手里的终极兜底武器。前面所有的铺垫,到那里引爆。
本文核心:法〔2011〕195号第2条(调查令全国依据)→ 本省高院细则(操作口径)→ 民诉法第117条(拒收调查令的处罚依据)。7类协查单位:市监局内档、不动产、车管所、中登证券、保险保单、支付宝微信、银行流水。
同主题文章
- 被执行人房产怎么查:法院联网一键查+自己查的5个路子
2026-10-03
- 申请执行要不要交费:立案时一分钱不用预交,执行到钱从对方处扣
2026-10-02
- 执行要多久:6个月内执结是硬规矩,但5类时间不计算
2026-10-01